
Investovanie pre začiatočníkov: Najväčšou chybou je nezačať, upozorňuje expert
Finančný trh je v súčasnosti otvorený širokej verejnosti a investovanie je dostupnejšie než kedykoľvek predtým. Na trhu pôsobí množstvo platforiem, ktoré umožňujú investovať už od malých súm aj do profesionálmi zostavených stratégií. Aj napriek tomu sa však veľká časť populácie investovania stále bojí.
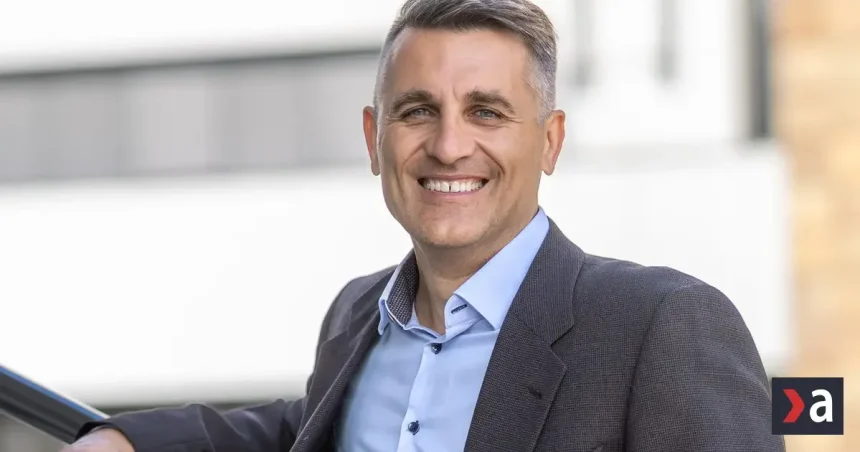
Expert na financie a investovanie Pavel Škriniar v rozhovore vysvetľuje, prečo máme tendenciu hľadať výhovorky, akých zlozvykov by sme sa mali zbaviť a ako správne investovať cez moderné aplikácie.
Najväčšia chyba? Nezačať
Podľa Škriniara je najčastejšou chybou pri investovaní to, že človek vôbec nezačne. Druhou najčastejšou chybou je začať neskoro a treťou začať nesprávne.
„Čas je pri investovaní veľmi dôležitý. Investovať 40 rokov po 20 eurách mesačne znamená dosiahnuť viac ako dvojnásobok toho, čo si nasporíte pri odkladaní 40 eur počas 20 rokov,“ uvádza expert s tým, že objem príspevkov je pritom v oboch prípadoch identický.
Na Slovensku podľa prieskumov pravidelne investuje len 20 percent populácie. Až 40 percent ľudí neinvestuje vôbec a ani to neplánuje. Medzi najčastejšie dôvody patrí nedostatok peňazí, obava zo straty, strach spraviť chybu alebo neporozumenie investovaniu.
„Podľa môjho názoru sú to však všetko iba výhovorky a pravým dôvodom je, že si to nevyskúšali,“ myslí si Škriniar. Na naštartovanie investovania pritom podľa neho stačí 10 eur mesačne.
Ako si poskladať stabilné portfólio
Pri zostavovaní dlhodobej investičnej stratégie odporúča expert vybrať si akceptovateľnú mieru rizika a dodržiavať pravidelnosť. „Pri bežných investičných riešeniach nie je ani tak dôležitý samotný výber ako trvanie. Čím dlhšie bude investícia trvať, tým lepší výsledok dosiahne,“ tvrdí.
Zmysel podľa neho dáva mať okamžite dostupnú finančnú rezervu na neplánované výdavky, strednodobú rezervu a dlhodobú rezervu schopnú odolať inflácii. Základ každej z týchto rezerv je konzervatívny – v prvej je to banka, v druhej štátne dlhopisy a v tretej globálne akcie.
„Globálne akcie sú zdravým jadrom. Sú dostatočne diverzifikované a teda investične bezpečné a k nim sa dajú dokupovať ďalšie špecifické stratégie,“ dodáva Škriniar.
Úver verzus investovanie
Mnohí ľudia argumentujú tým, že najprv musia splatiť všetky úvery a až potom začať investovať. Podľa experta je však výhodnejšie robiť oboje paralelne.
„Úver znamená istotu mínusu – máte istotu, že ho musíte splácať. Investovanie vám, naopak, vytvára finančnú rezervu, z ktorej by ste vedeli splácať úver aj v prípade výpadku príjmu,“ vysvetľuje.
Do úveru by podľa neho človek nemal vstupovať bez vybudovanej finančnej rezervy a keď už úver má, mal by si rýchlo začať tvoriť finančný vankúš.
Ako spoznať serióznu spoločnosť
Pri výbere investičnej platformy odporúča Škriniar preveriť si subjekt. „Na stránke Národnej banky Slovenska si môžete overiť, či subjekt, ktorý vám produkt ponúka, podlieha dohľadu centrálnej banky,“ hovorí.
Pri podvodníkoch a nebankových subjektoch má ich klient len hmlisté predstavy o umiestňovaní svojich peňazí. U licencovaných obchodníkov či správcovských spoločností vidíte neraz kompletné zloženie portfólia priamo na ich webových stránkach.
„Základné pravidlo teda znie: investujte len do toho, čo je regulované a licencované. Regulácia totiž ochraňuje klienta,“ uzatvára expert.